动态与观点

01前言
注册制改革落地与审计法治体系完善,大幅压实了会计师事务所及注册会计师的资本市场“看门人”法定职责。2026年修订实施的《注册会计师法》首次将“保持职业怀疑”纳入法定执业义务与禁止性规范,明确规定未保持应有职业怀疑、未履行必要审计程序的,不得出具审计报告、发表审计意见,直接划定了审计执业的法律底线。与此同时,证监会行政处罚、投资者集体诉讼、刑事追责案件逐年递增,中兴财光华东旭光电巨额罚没案、*ST新亿串通造假案、獐子岛审计失败案等典型案例,集中体现了当前审计追责的核心逻辑:舞弊结果是表象,过程失职是追责核心。在司法裁判与监管执法中,职业怀疑不再是单纯的行业执业理念、道德准则,而是判定注册会计师是否勤勉尽责、是否需要承担法律责任的核心法定要件。对于注册会计师而言,规范、完整、可留痕地践行职业怀疑,不仅是审计准则的基本要求,更是规避行政罚款、市场禁入、民事连带赔偿、刑事追责的核心抗辩依据。
02监管全景:职业怀疑已成会计师事务所高频处罚事由
职业怀疑缺失不是个别机构的偶发事件,而是行业性、系统性的风险源:
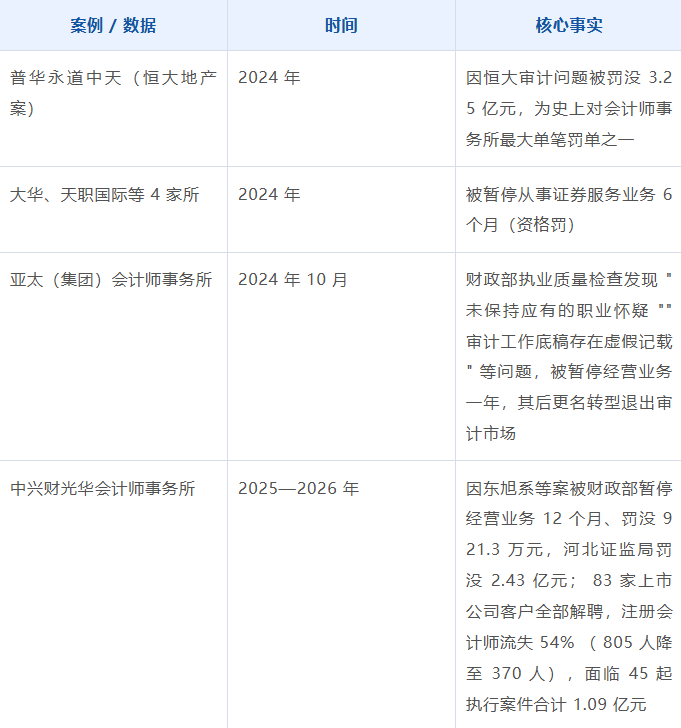
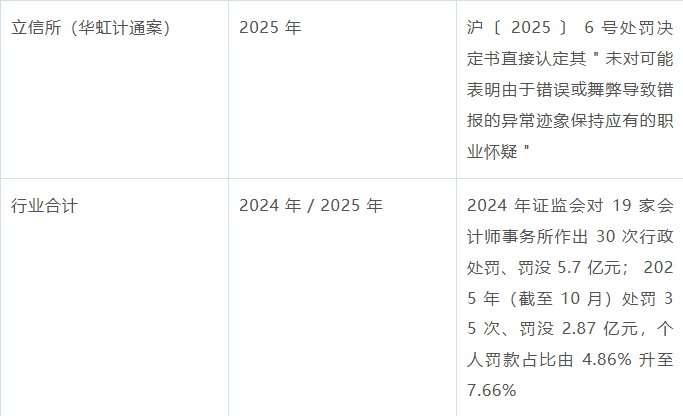
与此同时,法院系统也以判决形式确认了勤勉尽责的认定逻辑。在签字注册会计师诉证监会的部分行政诉讼中,法院援引审计准则第1101号指出:注册会计师的法律责任"并不单纯以最终的审计结论来判断,而是要审查其审计行为,即审查其是否遵循了相应的审计准则,以及在审计过程中是否运用了合理的职业判断以及保持了合理的职业怀疑,并据此设计和实施了与之相适应的审计程序来降低审计风险"。这意味着,职业怀疑既是质量控制工具,也是法律责任抗辩中"勤勉尽责"的证明对象——而能证明它的,只有工作底稿。
03法定免责的核心边界---是否存在合理的职业怀疑
结合监管处罚决定书与司法裁判判例,法律层面明确了注册会计师的免责标准:即便上市公司存在财务舞弊,只要注册会计师全程保持法定职业怀疑、严格执行审计准则、实施充分必要的审计程序、完整留存工作底稿,因舞弊手段极端隐蔽未能发现错报的,不认定为未勤勉尽责,免于全部追责。反之,存在明显、可识别的舞弊异常迹象,注册会计师应当警觉而未警觉、应当核查而未核查、轻信管理层单方解释未独立取证的,直接认定违反法定执业义务,依法追责。
职业怀疑如何应用在审计流程中以规避可能的诉讼风险
(一)接受与保持业务环节:怀疑从签约前开始质量控制体系要求事务所在接受或保持客户关系前评价客户主要股东、实际控制人、治理层和管理层的诚信,考虑变更审计机构的原因、工作范围受限制的迹象、客户压低收费的倾向。对上市公司而言,"存贷双高"、大股东高比例质押、濒临退市、业绩对赌、频繁更换审计机构等情形,都应触发更审慎的承接决策。
(二)风险评估环节:把舞弊想在前头项目组集体讨论舞弊可能性。准则要求项目组讨论财务报表易于发生舞弊的方式和领域,且讨论中不应假定管理层和治理层是正直、诚信的——讨论本身就是强化职业怀疑的制度安排;运用舞弊三角。从动机与压力(退市压力、对赌考核、实控人资金紧张)、机会(一股独大、治理层不独立、内控薄弱)与合理化借口三个维度识别舞弊风险因素;把握商业实质。了解业务模式、行业景气度与财务数据的匹配性——毛利率明显高于同行、销售趋势与行业周期背离,都是经典红旗;必要时聘请行业专家;不依赖历史信息。仅仅依赖以前审计或为被审计单位提供的其他服务中获取的信息是不充分的,须以本期实际获取的信息为基础重新评估。
(三)风险应对环节:让程序"长出牙齿"这一环节是审计失败的高发区,也是职业怀疑技术化的主战场:
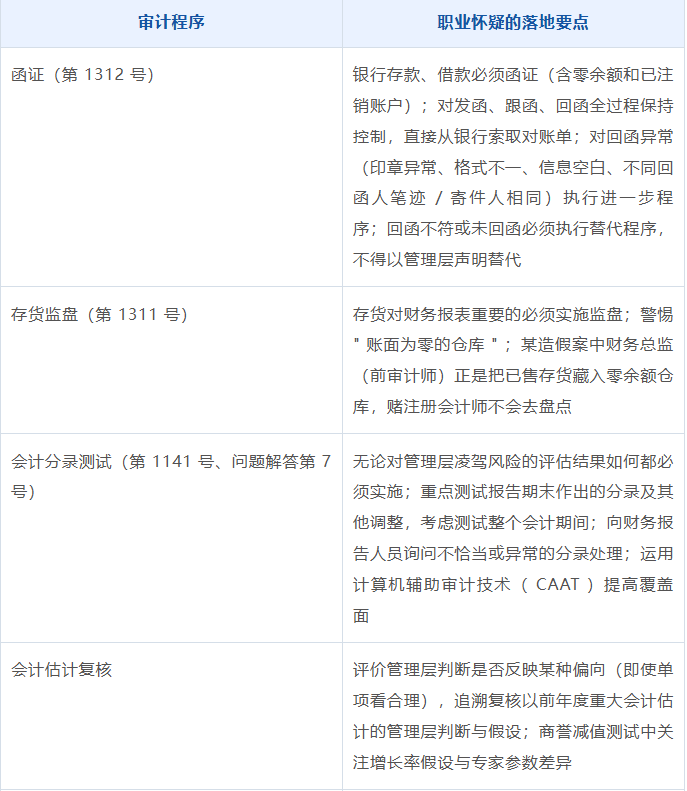
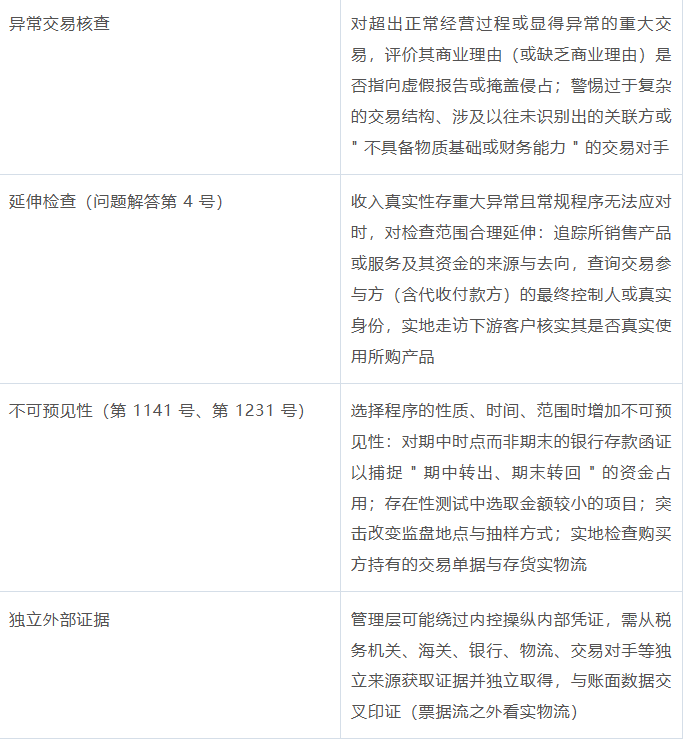
此外,审计准则第1231号针对财务报表层次的重大错报风险规定了五项总体应对措施:向项目组强调保持职业怀疑的必要性、分派更有经验或具有特殊技能的人员或利用专家、增强督导、使某些程序不被管理层预见或事先了解、总体修改程序的性质时间安排和范围——这五条本身就是把"怀疑"转译为资源配置的指挥棒。
(四)证据评价与意见形成环节:证伪思维收尾综合评价正反证据。考虑所有相关审计证据,无论印证还是矛盾于管理层认定;对临近审计结束时实施的分析程序结果保持警觉,识别此前未发现的风险;评价管理层偏向。评价会计估计的潜在偏向、会计政策选择与运用中的偏向、对错报的选择性更正;考虑管理层操纵报表的动机和压力;错报的传染性判断。识别出错报后评价其是否表明舞弊——舞弊不太可能是孤立事项,涉及管理层(特别是较高层级)时,无论是否重大都应重新评价风险评估结果,并重新考虑此前获取证据的可靠性和管理层声明的可靠性;意见类型的匹配。康美案中,正中珠江2018年报虽出具保留意见,却未对存在舞弊风险的营业收入事项发表保留意见,仍被认定违规——保留意见若避开核心风险领域,不构成免责。
(五)工作底稿:让怀疑"留痕"问题解答第1号专门就"如何在审计工作底稿中体现保持职业怀疑"作出提示。底稿的意义在于双向证明:对内,严格记录要求可以"倒逼"注册会计师在过程中保持怀疑——勤记录、多思考;对外,一旦涉诉或遭调查,底稿是证明勤勉尽责、证明保持了合理职业怀疑的唯一载体。记录的要素包括:识别了哪些异常、追问了什么、执行了哪些进一步程序、如何消除疑虑或为何无法消除、对意见的影响。康美案处罚决定书中大量细节("底稿记载查阅了某表,实际并未执行""走访记录附件系加塞")说明,虚假或空洞的底稿不仅不能免责,反而成为"未勤勉尽责"的直接书证。
04结语
在新审计法治体系下,职业怀疑已经从行业执业理念升级为法定强制性义务、法定免责核心要件,审计追责的本质不再是“未能查出舞弊”,而是“未依法保持职业怀疑、未勤勉尽责履职”。行政从严处罚、民事过错推定、刑事严厉追责的三重约束下,注册会计师需要摒弃惯性执业、轻信盲从的执业误区,将法定职业怀疑义务贯穿审计承接、评估、执行、留痕、出报告全流程。以法律合规为底线、以证据留痕为支撑、以风险审慎为核心,标准化、规范化践行职业怀疑,既是注册会计师履行资本市场“看门人”法定职责的必然要求,也是规避各类审计法律追责、实现合规稳健执业的根本保障。
参考文献[1] 中华人民共和国证券法[Z]. 2020修订.[2] 中华人民共和国注册会计师法[Z]. 2026修订.[3] 最高人民法院. 关于审理证券市场虚假陈述侵权民事赔偿案件的若干规定[Z].[4] 中国注册会计师协会. 中国注册会计师审计准则问题解答第1号——职业怀疑[Z].[5] 证监会. 上市公司审计监管处罚案例汇编(2025-2026)[R].
律师介绍
翟浩 北京恒都(上海)律师事务所律师翟浩律师,注册会计师,中国人民大学法学硕士、中央财经大学会计硕士、华东政法大学经济法学(证券方向)博士,曾任省检察院、直辖市中级法院职务,现于上海立信会计金融学院任教,并担任上海对外经贸大学校外法律硕士导师、上海华夏经济发展研究院研究员、多家上市公司独立董事。翟浩律师深耕资本市场、证券合规、金融犯罪刑事辩护等领域理论研究与实务工作多年,兼具司法审判、监管合规、学术研究、企业治理多重经验,擅长为资本市场企业、金融机构、科创主体提供一体化、全链条、精细化的法律服务。